本社を地方に移しても、東京の住所は残せます。残し方は、本店を地方へ移して東京を支店として登記する形、本店を地方へ移して東京は登記のない連絡先にする形、本店の登記を東京に置いたまま本社機能を地方へ移す形の3つです。東京の窓口の住所には、賃貸の事務所を小さくして残すほか、バーチャルオフィスを利用する方法があります。
費用の差は登録免許税に現れます。法務局の管轄の外へ本店を移す登記は旧所在地と新所在地で各3万円(合計6万円)で、東京に支店を置くと1か所6万円が加わるため、支店を登記する形は合計12万円、連絡先として残す形は合計6万円です。本店を東京に置いたままなら、本店の移転の登記は発生しません。
地方拠点強化税制の対象を検討するときは、「本社」と「本店」を分けて考えます。内閣府の資料(令和8年6月25日改訂)は、対象の本社機能について「登記簿上の「本店」である必要はありません」としています。一方で、東京の住所を残すことが税制の要件にどう影響するかの記載は同じ資料にないため、拠点の移転先の都道府県に確認します。
金額は税込で、料金と条件は2026年10月時点のものです。税別の額と、税の表記のない額は1.1倍しています。この記事の「1年の費用」は、入会金と12か月分の利用料、年会費の合計に、転送の手数料と送料(月1回は12回、毎週は52回。1回は50g以内の封書1通で、送料が実費の会社は定形郵便の110円)を加えた額で、期間を限定した割引は含みません(バーチャルオフィスおすすめ10選と同じ計算方法です)。制度と手続きは、2026年11月時点の各機関の案内にもとづきます。登記・税金・労務の個別の判断は、司法書士・税理士・社会保険労務士などの専門家、または管轄の窓口に確認してください。
法人登記と郵便の転送ができるバーチャルオフィス3社
この記事で取り上げている運営会社です。
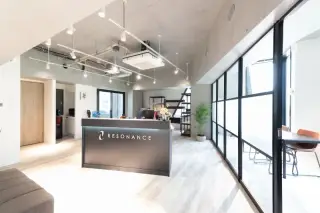
- レゾナンス3都道府県・13店・月額990円(年契約の月あたり)この記事の説明へ ↓PR公式サイト
- 登記できるプラン
- バーチャルオフィスコース 月額990円〜
- 郵便の転送
- 月1回(毎月最終水曜日に発送)/休日・祝日は前営業日
- 入会金
- 5,500円
- PR公式サイト
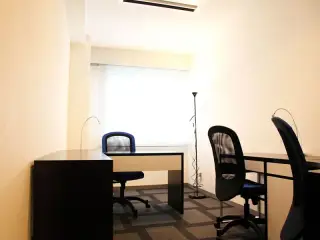
- METSバーチャルオフィス東京都・4店・月額270円(年契約の月あたり)この記事の説明へ ↓PR公式サイト
- 登記できるプラン
- ビジネスプラス 月額1,430円〜
- 郵便の転送
- 郵便は保管(普通郵便は無料・保管期限1か月)・到着通知など
- 入会金
- 3,850円

広告(PR)の取り扱いは当サイトについてに記載しています。料金と契約の条件は、各社の公式サイトでご確認ください。
本社を地方に移しても、東京の住所を残す形は3つある
本社を移すときの東京の住所は、本店の登記をどこに置くかと、東京を支店として登記するかで3つの形に分かれます。
| 形 | 本店の登記 | 東京の住所の扱い | 登録免許税 | 合う会社 |
|---|---|---|---|---|
| 形A 東京を支店にする | 地方 | 支店として登記する | 12万円(本店の移転6万円+支店の設置6万円) | 東京に組織として支店を置く会社 |
| 形B 東京を連絡先にする | 地方 | 登記せず、名刺やホームページの窓口にする | 6万円(本店の移転) | 住所と郵便の受け先だけを残す会社 |
| 形C 本店を東京に残す | 東京 | 本店のまま | 本店を動かさなければ発生しない | 本社機能の一部だけを地方へ移す会社 |
登録免許税の額は国税庁の「No.7191 登録免許税の税額表」の本店または支店の移転の登記(1か所につき3万円)と、支店の設置の登記(1か所につき6万円)によるものです。東京の住所を賃貸の事務所からバーチャルオフィスへ移す場合は、形Cでも本店の移転の登記が必要で、1か所3万円(管轄の外へ移すなら合計6万円)です。
形A:東京を支店として登記する
支店を置いたら、本店の所在地で2週間以内に変更の登記をします(会社法第915条第1項)。東京の拠点が支店に当たるかを迷うときは、法務局か司法書士に確認します。支店の登記に利用できると記載している運営会社と書類は、地方の会社が東京に住所を持つに掲載しています。
形B:東京を登記のない連絡先にする
登記簿上の本店は地方の住所になり、東京の住所はバーチャルオフィスの契約の範囲で、名刺やホームページに掲載します。運営会社の掲載の条件はプランごとに異なるため、東京の窓口や営業所として掲載することを申し込みの前に伝えます。
形C:本店を東京に残し、本社機能を地方へ移す
本店の登記を動かさない形は、東京の税務署との関係が続く一方で、働く場所は地方になります。法人税の納税地は本店の所在地ですが(法人税法第16条)、法人住民税は事務所又は事業所の所在地で判断され、社会保険の届出は実際に事業を行っている事業所の所在地を基準にしています。地方の本社の所在地で届ける手続きと、東京で続ける手続きが分かれるため、事前に税理士と社会保険労務士に確認します。
内閣府の資料が事例に挙げるサザンクロスシステムズは、2023年に管理機能の一部を東京から宮崎市へ移し、宮崎本社を新たに整備して東京と2本社の体制にしています。本社機能を分ける形は、この形Cや形Aの検討の参考になります。
本店を地方へ移す登記は2週間以内で、旧所在地と新所在地で登記する
本店を地方へ移す形Aと形Bは、管轄の外への移転の登記が必要です。主な決まりは次のとおりです。
| 項目 | 決まり | 根拠 |
|---|---|---|
| 登記の期限 | 本店を移してから2週間以内 | 会社法第916条 |
| 登記する場所 | 旧所在地と新所在地で登記し、2つの申請を旧所在地の登記所へ同時に提出する | 会社法第916条・商業登記法第51条 |
| 登録免許税 | 旧所在地と新所在地で各3万円(合計6万円) | 登録免許税法 別表第一 第24号(一)ヲ |
| 定款 | 本店の所在地の記載の範囲を超えて移す場合は定款の変更が必要になることがある | 会社法第466条・第309条第2項第11号・第637条 |
| 登記を怠った場合 | 100万円以下の過料の対象 | 会社法第976条第1号 |
本店を移したあとの届出は、税務署への異動届出書(異動等後速やかに)、給与支払事務所等の移転の届出(移転の日から1か月以内)、社会保険と労働保険の所在地の変更、地方税の異動届出書などです。一覧は全員リモートでオフィスを解約したら本店の住所はどうする?に掲載しています。依頼先ごとの総額は本店移転の費用で比較しています。変更の登記の書類をオンラインで作成するサービスもあります(例:GVA 法人登記(PR))。
地方拠点強化税制は本社機能の移転を対象にし、登記上の本店である必要はない
地方拠点強化税制は、管理部門や調査企画部門などの本社機能の一部または全部を、東京23区から地方へ移転する場合などに税制の優遇を受けられる制度です。内閣府地方創生推進事務局の資料「地方拠点強化税制」(令和8年6月25日改訂)の要点を、東京の住所を残す会社が確認する点に絞って整理します。
| 確認する点 | 資料の内容 |
|---|---|
| 対象の事業 | 東京23区から地方へ移す移転型事業と、地方で拡充する拡充型事業(首都圏の一部地域への移転は移転型の対象外) |
| 対象の施設 | 事務所・研究所・研修所(工場や店舗は対象外) |
| 本店との関係 | 登記簿上の「本店」である必要はない |
| 優遇の前提 | 建物等を新築、増築、購入(新築)、購入(中古)で取得する場合 |
| 取得価額 | 4,500万円以上(中小企業者は1,000万円以上)、対象は80億円まで |
| 移転型の優遇 | 新築・増築・購入(新築)は特別償却25%か税額控除7%、購入(中古)は特別償却15%か税額控除4% |
| 計画の認定 | 都道府県知事の整備計画の認定が必要で、新設・増設は建物の着工前、購入は物件の取得(売買契約等)までに受ける |
| 認定までの期間 | 申請から認定まで概ね1か月 |
| 雇用促進税制 | 令和8年3月31日の期限の到来により廃止(同期限までに認定を受けた場合の経過措置あり) |
賃貸のオフィスへ移す場合は、資料の優遇の前提に当たるかを確認する
資料が挙げる優遇の前提は建物等の取得で、賃貸のオフィスへの入居は挙げられていません。地方で賃貸のオフィスを借りて本社を移す会社は、この税制の対象になるかを都道府県に確認します。地方税の優遇や債務保証、融資は自治体によって対応が異なり、自治体の補助金も別に確認します。
東京の住所を残す影響は、都道府県に確認する
資料は、東京23区に本社を置く企業が本社機能の一部を移転する場合も移転型事業の例に挙げています。そのため、本社機能の全部を移すことだけが対象ではありません。ただし、東京に支店やバーチャルオフィスの住所を残した場合の扱いは、この資料に記載がありません。移転先の都道府県に、東京に残す住所の形を伝えて確認します。
優遇を受けるには、整備計画の認定のほかに要件があります。資料は、ハローワークから事業主都合による離職がないことの確認を受けること、確定申告を行うことを挙げていて、整備計画の認定を受けても税制の優遇を必ず受けられるわけではないとしています。本社の移転に伴う人員の計画は、この要件と合わせて検討します。税制の適用は、税理士か所轄の税務署に確認します。
本社の地方移転の動向
同じ資料が引用する帝国データバンクの首都圏「本社移転」動向調査(2025年・2026年2月26日発表)では、2025年に首都圏から地方へ移転した企業は325社、首都圏へ転入した企業は363社で、5年ぶりの転入超過です。この調査の「本社」は実質的な本社機能が所在する事業所を指し、商業登記上の本店所在地と異なるケースがあるとされています。
東京の窓口に残すのは、郵便・電話・面談の3つ
東京の住所を残す目的は、取引先との連絡を途切れさせないことです。住所のほかに、郵便・電話・面談の受け皿を決めます。
郵便は地方の本社へ転送する
バーチャルオフィスの住所あての郵便は、運営会社が受け取り、地方の本社へ転送します。月1回の転送では到着まで日数が空くため、取引先や金融機関からの郵便が多い会社は毎週の転送を選びます。旧本社あての郵便は、日本郵便の転居届で届出日から1年間、新住所へ転送できます。転送先は地方の本社にして、バーチャルオフィスの住所は転居届に利用しません。規約で禁止している運営会社があるためです(郵便局の転居届の節)。
03番号は、活動の拠点の条件を確認する
本社を地方へ移す会社が確認する点の1つが、東京の市外局番の番号です。現在の03番号を移転のあとも利用できるかは、契約している電話会社に確認します。新しく借りる場合は、次のように活動の拠点の条件を付ける会社があります。
| 会社 | 03番号の条件(公式サイトの記載) |
|---|---|
| レゾナンスの転送電話 | サービス提供エリア内に自宅・事務所(活動の拠点)があること(エリア外の人は活動拠点証明書を提出する) |
| ワンストップビジネスセンター | 03番の区域内に自宅や事務所などの活動の拠点がある場合は03、ない場合は050 |
| METSバーチャルオフィスの03発着信 | 23区内に活動の拠点があることの証明が必要で、提携会社と直接契約する |
| NAWABARI | 基本は050番号で、東京都に活動の拠点があると確認できれば03番号 |
東京にバーチャルオフィスの住所や支店の登記を残すことが「活動の拠点」に当たるかは、表の会社の条件の文からは判断できません。申し込みの前に問い合わせます。METSバーチャルオフィスは、050番号には活動の拠点の制限がないとしています。
バーチャルオフィスとは別に、スマホで03や0120の番号を利用できるクラウドPBXで番号を持つ方法もあります(例:ナイセンクラウド(PR))。番号を持てる条件は申し込み先で確認します。通話料の比較はバーチャルオフィスの電話番号と電話代行に掲載しています。
面談は、会議室のある拠点を選ぶ
東京の取引先と面談する機会が残るなら、会議室のある拠点を選びます。会員の料金は、レゾナンスが1時間1,100円、METSバーチャルオフィスが1時間1,100円〜2,200円(赤羽は3,300円〜)です。各社の比較はバーチャルオフィスの会議室、東京の拠点の一覧は東京都で会議室を利用できるバーチャルオフィスに掲載しています。
東京の事務所を残す・小さな個室・バーチャルオフィス・残さない形の比較
東京の住所の残し方は4つで、費用と、東京でできることが異なります。
| 比較する点 | 東京の事務所を小さくして残す | 小さな個室(レンタルオフィス) | バーチャルオフィス | 東京の住所を残さない |
|---|---|---|---|---|
| 東京の住所 | 事務所の住所 | 個室の住所 | 運営会社の拠点の住所 | なし |
| 東京で働く席 | ある | ある | ない | ない |
| 郵便 | 事務所で受け取る | 施設の受付や郵便受け(契約による) | 運営会社が受け取り、転送か窓口で渡す | 転居届の1年の転送のあとは受け取れない |
| 面談の場所 | 事務所 | 個室か会議室 | 会議室のある拠点で有料 | 客先か貸し会議室 |
| 1年の費用 | 賃料と契約時の費用 | 個室の利用料 | 後述の3社は月1回転送で20,350円〜 | 住所の費用は発生しない |
東京に社員が残る会社は、バーチャルオフィスでは働く席を確保できません。個室か小さな事務所を選びます。営業の担当者が東京の自宅で働く形なら、法人住民税はどこに払う?の事務所又は事業所の定義も確認します。賃貸の事務所を解約する費用と戻るお金は、事務所の固定費を減らすに掲載しています。
バーチャルオフィスで解決できること、解決できないこと
バーチャルオフィスは東京の住所と郵便の窓口の課題を解決しますが、東京で働く場所と税制の要件の課題は解決しません。
| 課題 | バーチャルオフィスの効果 | 解決できない場合の選択肢 |
|---|---|---|
| 本社の移転後も東京の住所を名刺とホームページに掲載したい | 解決できる(プランごとの掲載の条件を確認する) | — |
| 東京あての郵便を地方の本社で受け取りたい | 解決できる(転送の回数を選ぶ) | — |
| 東京で取引先と面談したい | 会議室のある拠点なら解決できる | 貸し会議室、小さな個室 |
| 東京に支店を登記したい | 支店の登記に利用できる会社とプランなら解決できる | 個室、小さな事務所 |
| 現在の03番号を残したい | 解決できない(電話会社に確認する) | 新しい番号、050番号 |
| 東京に社員の働く席が必要 | 解決できない | 個室、小さな事務所 |
| 地方拠点強化税制の要件を満たしたい | 関係しない(資料の優遇の前提は移転先の建物等の取得) | 都道府県に確認する |
バーチャルオフィスを東京の窓口にするときは、申し込みの前に次の4点を確認します。
- 法人の契約で申し込み、本店が地方にあることと東京での利用の目的を伝えているか
- 支店の登記をするなら、その会社とプランが支店の登記に対応しているか
- 郵便の転送先を地方の本社に設定でき、転送の回数が足りるか
- 登記する会社の名義と契約の名義が一致しているか
名義については、レゾナンスの規約が、契約した会員以外の者が拠点の住所を本店や支店の所在地として登記していた場合に、登記ごとに1か月2,200円の損害金を請求できるとしています。東京の拠点は東京都のバーチャルオフィス、登記できる拠点は法人登記できるバーチャルオフィスで確認できます。
東京の窓口に利用できるバーチャルオフィス3社
東京に拠点があり、法人が契約できるバーチャルオフィスの例は、レゾナンス・DMMバーチャルオフィス・METSバーチャルオフィスの3社です。会議室で選ぶならレゾナンスとMETSバーチャルオフィス、支店の登録の記載で選ぶならDMMバーチャルオフィスです。
| 会社 | 東京の拠点 | 会議室 | 月1回転送の1年 | 毎週転送の1年 |
|---|---|---|---|---|
| レゾナンス | 11拠点 | すべての拠点 | 20,980円 | 40,900円 |
| DMMバーチャルオフィス(ベーシックプラン) | 7拠点 | 東京の拠点にはない | 39,820円(銀座は45,100円) | 53,020円(銀座は58,300円) |
| METSバーチャルオフィス(ビジネスプラス) | 4拠点 | 4拠点すべて | 22,330円 | 50,050円 |
レゾナンス|東京11拠点すべてに会議室、月1回転送の1年は20,980円
レゾナンスは、東京11拠点と横浜・大阪梅田の13拠点で料金は同じで、どの拠点にも会議室があります(会員は1時間1,100円)。郵便物月1回転送プランの1年の費用は20,980円(入会金5,500円+990円×12か月+転送300円×12回)、郵便物週1回転送プランは40,900円です。
郵便物を窓口で受け取れるのは週1回転送プランだけです。地方の本社の社員が東京へ出張したときに受け取る運用なら、週1回転送プランを選びます。レゾナンスの拠点のページと利用例は、支店の登記に利用できるとまでは記載していないため、形Aで利用する場合は申し込みの前に問い合わせます(レゾナンスの料金と注意点)。
DMMバーチャルオフィス|東京7拠点、1契約で1支店の登録
DMMバーチャルオフィスの東京の拠点は渋谷・新宿・池袋・恵比寿・青山・銀座・九段下で、1契約に対して1法人の登記または1支店の登録としています。法人登記に利用できるベーシックプランは年間契約で月2,530円で、1年の費用は月1回転送で39,820円(入会金5,500円+2,530円×12か月+330円×12回)、毎週転送で53,020円です。銀座の拠点は月440円高い料金です。
東京の拠点に貸し会議室はありません。面談の機会が多い会社は、別に貸し会議室を確保します。年間契約は一括の前払いで、途中で解約しても残りの期間の料金は返金されません(DMMバーチャルオフィスの料金と注意点)。
METSバーチャルオフィス|東京の4拠点に会議室、法人専用のビジネスプラス
METSバーチャルオフィスの新宿三丁目・新宿御苑・日本橋兜町・赤羽の4拠点はすべて会議室を備えています。法人登記に利用できるのは法人専用のビジネスプラス(月1転送コミ)で、12か月一括は月1,540円、1年の費用は22,330円(入会金3,850円+1,540円×12か月)です。毎週転送にすると50,050円です。登記をしない形Bなら、法人も契約できるビジネス(月1転送コミ)も候補で、12か月一括の1年の費用は20,350円(3,850円+1,375円×12か月)です。
来客対応があるのは新宿御苑・日本橋兜町・赤羽で、新宿三丁目は無人の受付のため来客対応の対象外です。東京の窓口として予約なしの来訪が想定される場合は、新宿三丁目以外を選びます。法人の申し込みには、代表者の身分証明書と発行から3か月以内の履歴事項全部証明書が必要です(METSバーチャルオフィスの料金と注意点)。
よくある質問
本社を地方へ移して東京の住所を残すときの質問です。
東京の住所を残すと、東京に法人住民税が発生しますか?
住所を残しただけでは判断できません。東京都主税局は、法人都民税を納める法人を都内に事務所又は事業所のある法人とし、事務所又は事業所を人的及び物的設備があり継続して事業が行われる場所と定義しています。東京の住所で働く人がいるかなどを伝えて、都税事務所に確認します。東京都主税局のQ&Aの計算例は、資本金等の額1,000万円の法人の例で、均等割の年額を70,000円としています(法人住民税はどこに払う?)。
本店を東京のバーチャルオフィスに置いたまま、地方で働けますか?
本店の住所と働く場所が異なる形は、社会保険の案内でも想定されています。日本年金機構の「新規適用の手続き」は、実際に事業を行っている事業所の所在地が登記上の所在地と異なる場合の提出先を、実際に事業を行っている事業所の所在地の管轄としています。本店の登記が東京でも、届出の管轄は地方になることがあります。社会保険の料率の考え方は自宅は埼玉で本店は東京のバーチャルオフィス、社会保険はどちらの県の料率?に掲載しています。
地方に移したあと、東京の支店をやめるときは何が必要ですか?
支店の登記をやめるときも、本店の所在地で2週間以内に変更の登記を行います。国税庁の税額表では、登記事項の変更、消滅または廃止の登記は申請件数1件につき3万円です。閉めるときの手続きは地方の営業所を閉めても連絡先は残せる?に掲載しています。
まとめ
- 本社を地方に移しても、東京の住所は残せる
- 残し方は、東京を支店にする形・登記のない連絡先にする形・本店を東京に残す形の3つ
- 登録免許税は、支店を登記する形が合計12万円、連絡先にする形が合計6万円
- 本店を管轄の外へ移す登記は、2週間以内に旧所在地と新所在地で行う
- 地方拠点強化税制の本社機能は、登記簿上の本店である必要はない
- 税制の優遇の前提は建物等の取得で、賃貸のオフィスは資料に挙げられていない
- 東京の住所を残す影響は資料に記載がなく、移転先の都道府県に確認する
- 現在の03番号を継続できるかは電話会社に確認し、新しく借りる場合は活動の拠点の条件を確認する
- バーチャルオフィスは東京の住所と郵便の窓口を残せるが、東京で働く席は確保できない
- 東京の窓口の例は、レゾナンス(月1回転送で20,980円)・DMMバーチャルオフィス(月1回転送で39,820円)・METSバーチャルオフィス(月1回転送で22,330円)
地域からバーチャルオフィスを探す
全国のバーチャルオフィスを、住所・月額・法人登記・郵便の転送で比較する