事業のために払うバーチャルオフィスの料金は、経費になります。法人は損金、個人事業は必要経費として、その年(事業年度)に債務が確定した分が、その年の経費です(法人税法第22条第3項第2号、国税庁 タックスアンサー No.2210)。
ただし、年払いのうちまだ使っていない月の分や、仕事と生活の両方にかかる費用は、払った額をそのまま払った年の経費にできるとは限りません。記帳のときは、何の支払いか、どの年の分か、生活の費用と分けられるか、インボイスがあるかの順に確かめます。
個人事業で、開業届にバーチャルオフィスの住所を書いていない場合の運営会社の説明は、バーチャルオフィスで開業届を出すときの書き方のよくある質問で紹介しています。
当サイトに載せている139社のうち、入会金や初回の手数料がかかるプランのある会社は88社、12か月分などを一括で前払いする料金のある会社は33社です。保証金や、送料・通話料にあてるデポジットを預ける会社もあります。
金額は税込で、料金と条件は2026年10月時点のものです。税別の額と、税の表記のない額は1.1倍しています。税の決まりも2026年10月時点の法令と国税庁の案内によります。
料金の内訳ごとに、何の支払いかで分ける
記帳では、科目の名前を選ぶ前に、何の支払いか(返ってこない料金か、返ってくるお金か、どの期間の分か)で分けます。表の科目は名前の例です。
| 支払いの中身 | 実在のプランの例 | 返ってくるか・どの期間の分か | 科目の名前の例 |
|---|---|---|---|
| 利用料(住所・郵便の受け取りと転送) | GMOオフィスサポートの月1転送 1年分19,800円(月1,650円の12か月分を一括前払い)、DMMバーチャルオフィスのベーシック 年間30,360円・半年23,100円・単月5,500円 | 返ってこない。年払い・半年払いは、先の月の分も前払いする | 支払手数料、賃借料 |
| 入会金・初回の手数料 | DMMバーチャルオフィス・NAWABARI・バーチャルオフィス1 5,500円、ワンストップビジネスセンター 10,780円、GMOオフィスサポート 0円 | 返ってこない。最初の1回だけ | 支払手数料、諸会費 |
| 保証金 | オフィスサークルN五反田 預り保証金11,000円、Co-nnect京都 法人登記の保証金55,000円 | 解約のときなどに返ってくる | — |
| デポジット(送料・通話料の前払い) | レゾナンス 1,000円〜、BLOOM 1,000円、NAWABARI 1,100円以上、ワンストップビジネスセンターのビジネス・プレミアムの通話料 5,000円 | 使った分が送料・通話料になる。残高を解約のときに返すと書く会社もある | 使った分は送料・電話の行と同じ |
| 郵便の送料・転送の手数料 | GMOオフィスサポート 150g以下1回330円、バーチャルオフィス1 50gまで150円(手数料0円)、NAWABARI レターパックライト500円 | 返ってこない。転送したときの分 | 通信費、支払手数料 |
| 電話(番号・転送・代行)と通話料 | レゾナンスの転送電話2点セット(郵便は週1回転送) 年払いで月3,850円(郵便だけのコースより月2,200円高い)、NAWABARIの電話転送 月2,800円、ワンストップビジネスセンターの転送の通話料 携帯電話あて1分28円 | 返ってこない | 通信費、支払手数料、外注費 |
| 会議室 | DMMバーチャルオフィス 1時間1,100円 | 返ってこない。使った日の分 | 会議費、賃借料 |
| 決済・書類の手数料 | NAWABARIの後払い(口座振替)の決済手数料352円、Karigoの領収書の発行1,100円 | 返ってこない | 支払手数料 |
保証金とデポジットを預けたときの扱いは、記事の終わりの記帳の前に確かめることの表に入れています。
利用料は、年払いか月払いかで、どの年の経費になるかが変わります(次の節)。宛名(屋号)の追加など、利用料に足すオプション(DMMバーチャルオフィスは1件月1,650円、バーチャルオフィス1は1つ月880円)も、利用料と同じ支払いにまとめるか、分けるかを決めておきます。
どの科目にしても、同じ支払いは毎年同じ科目で記帳しておくと、年ごとに比べやすくなります。帳簿の摘要には、相手の会社と、何の支払いか、どの期間の分か(例:「GMOオフィスサポート 月1転送プラン 2026年10月〜2027年9月分」)を書いておくと、年払いを年ごとに分けるときや、消費税の書類を見直すときに使えます。
年払い・半年払いは、いつの経費になるか
1年分をまとめて払うと、払った年(事業年度)の終わりには、まだ使っていない月の分が残ります。
法人では、まだ提供を受けていないサービスの分(前払費用)は、原則として、払ったときに資産に計上し、提供を受けたときに損金の額に入れるものとされています(国税庁 タックスアンサー No.5380)。個人事業でも、その年の12月31日にまだ提供を受けていないサービスの分は、その年の必要経費になりません(所得税基本通達37-30の2)。
ただし、支払った日から1年以内に提供を受けるサービスの分を払い、その額を毎年続けて、払った年(事業年度)の経費にしているときは、払ったときの経費にすることが認められています。短期前払費用と呼ばれる扱いで、法人は法人税基本通達2-2-14、個人は所得税基本通達37-30の2が根拠です。その年だけこの扱いにするのではなく、続けていることが条件です。
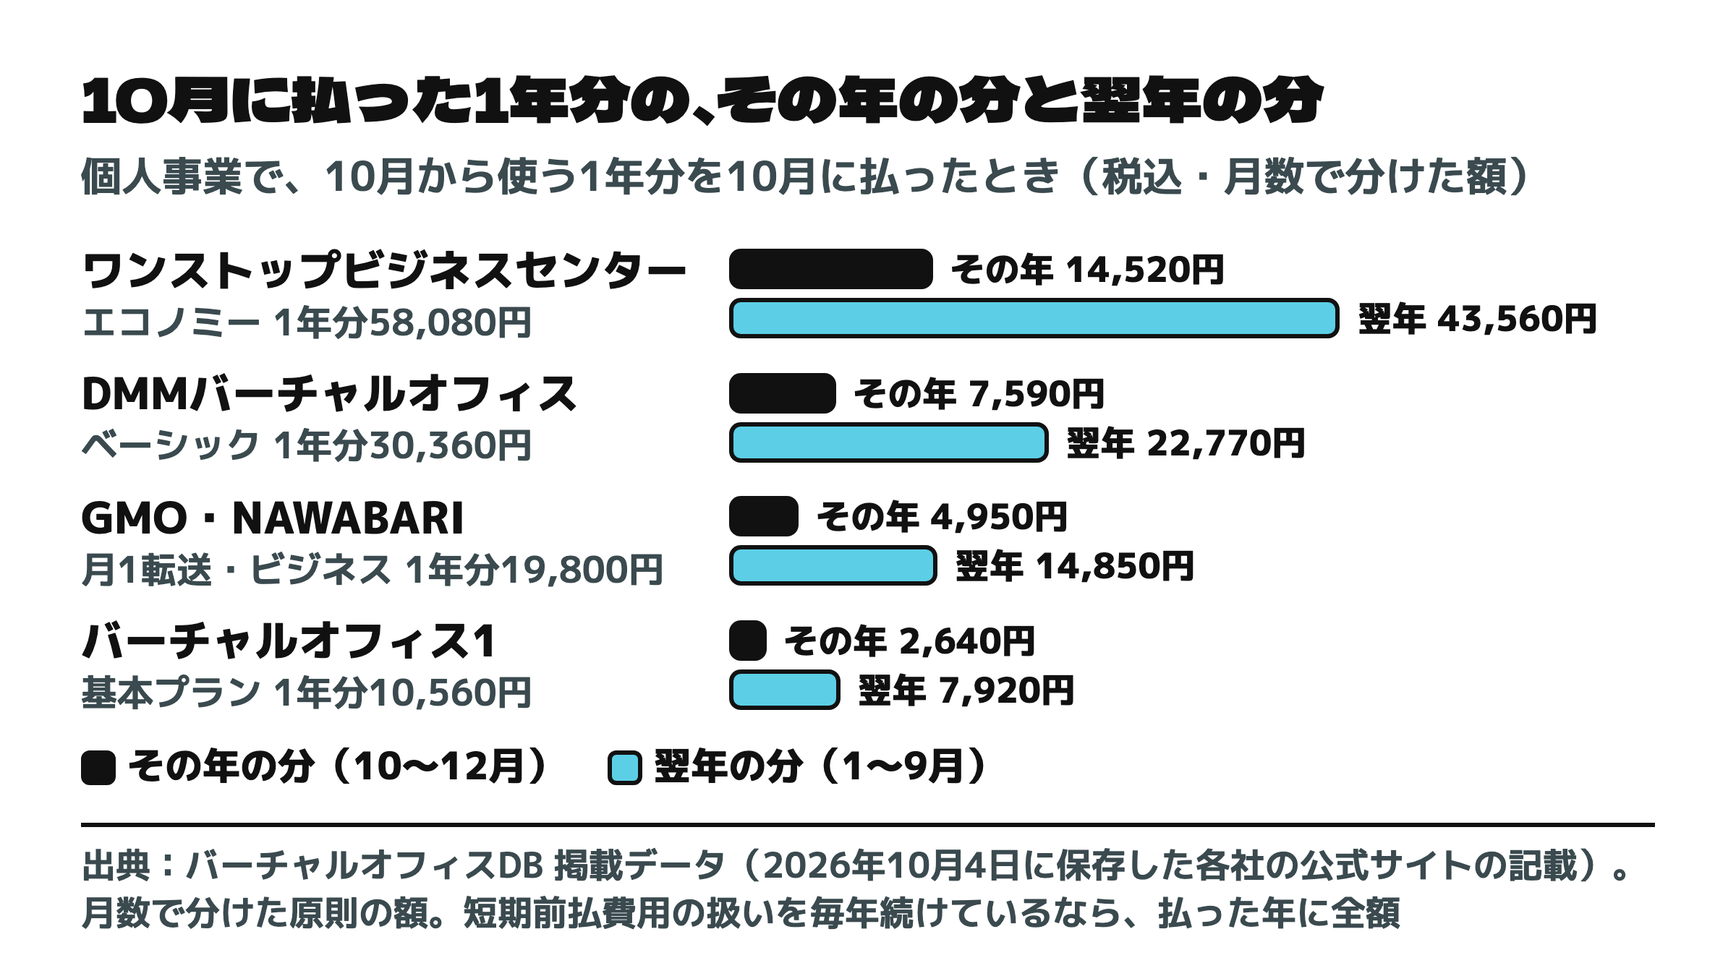
個人事業で、10月1日から1年使うプランの1年分を10月に払った場合を、原則どおり月数で分けると次のとおりです。
| 会社とプラン | 1年分 | その年の分(10〜12月の3か月) | 翌年の分(1〜9月の9か月) |
|---|---|---|---|
| ワンストップビジネスセンター エコノミー(銀行振込の1年分一括) | 58,080円 | 14,520円 | 43,560円 |
| DMMバーチャルオフィス ベーシック(年間契約) | 30,360円 | 7,590円 | 22,770円 |
| GMOオフィスサポート 月1転送 | 19,800円 | 4,950円 | 14,850円 |
| NAWABARI ビジネス(年間契約) | 19,800円 | 4,950円 | 14,850円 |
| バーチャルオフィス1 基本プラン(年一括) | 10,560円 | 2,640円 | 7,920円 |
「その年の分」は1年分×3/12、「翌年の分」は1年分×9/12です(例:GMOオフィスサポートは19,800円×3/12=4,950円)。ワンストップビジネスセンターの58,080円は、月5,280円の12か月分から1か月分を引いた額です。
払う月が年の終わりに近いほど、その年の分は小さくなります。12月1日から1年使うGMOオフィスサポートの月1転送(19,800円)を12月に払うと、原則では、その年の分は12月の1か月分1,650円(19,800円×1/12)で、残りの18,150円は翌年の分です。
法人は事業年度の終わりで同じように分けます。たとえば3月末が決算の法人が10月に1年分を払うと、その事業年度の分は10月〜3月の6か月分です。
半年払いも同じ考え方です。DMMバーチャルオフィスのベーシックの半年契約(一括前払い23,100円)を個人事業で10月に払い、10月から使うなら、その年の分は10〜12月の3か月分11,550円(23,100円×3/6)で、残りの11,550円は翌年の分です。
月払いでも、翌月分を前の月に払う会社では、年をまたぐ前払いが出ます。Karigoは、翌月分の利用料を前の月の5日までに払う決まりで、毎月5日に課金します。12月に払う1月分は、その年の12月31日にはまだ提供を受けていないサービスの分なので、上の前払いの決まりが当てはまります。
1年ごとに自動で更新する会社では、更新のたびに次の1年分を前払いします。表の5社は、どれも途中でやめても前払いした分を返さないとしています(NAWABARIは期間の途中では解約できない。各社の決まりはバーチャルオフィスの解約)。年払いと月払いの総額の違いはバーチャルオフィスの料金相場で比べています。
入会金・保証金・デポジットの扱い
最初に払うお金には、返ってこない入会金と、返ってくる保証金・デポジットがあります。年払いの利用料とは、当てはまる決まりが違います。
返ってこない入会金
入会金は、契約の最初に一度だけ払い、解約しても返ってきません。この記事で例に挙げた入会金(0円〜10,780円)は、繰延資産に当たる場合でも20万円未満なので、払った年(事業年度)に全額を経費にできます。法人は、その事業年度に損金経理をしたときに限ります(法人税法施行令第134条、所得税法施行令第139条の2)。
繰延資産は、支出の効果が支出の日から1年以上に及ぶ費用のうち政令で決めたもので、「役務の提供を受けるために支出する権利金その他の費用」もその一つです(法人税法第2条第24号・法人税法施行令第14条第1項第6号ハ、所得税法第2条第1項第20号・所得税法施行令第7条第1項第3号ハ)。条文は入会金を名指ししていないので、バーチャルオフィスの入会金がこれに当たるかは、この記事では言い切りません。
返ってくる保証金
保証金は、解約のときなどに返ってくるお金です。オフィスサークルN五反田は、バーチャルオフィスの預り保証金11,000円を退会のときに返し、Co-nnect京都は、法人登記のオプションの保証金55,000円を、住所の変更登記を確かめてから返します。
送料・通話料にあてるデポジット
デポジットは、郵便の送料や電話の通話料にあてるために前もって預けるお金で、使った分が差し引かれます。
| 会社 | 預ける額 | 使い道 | 解約のとき |
|---|---|---|---|
| レゾナンス | 1,000円〜 | 転送料金と、追跡の記録が残る郵便物などを受け取る費用(1件300円) | 残高から振込手数料を差し引いて返す |
| BLOOM | 1,000円(ビジネスプラン) | 郵便の転送料と手数料 | 振込手数料を差し引いて返す |
| NAWABARI | 1,100円以上 | 郵便の受け取りや転送の費用 | 公式サイトに記載がない |
| ワンストップビジネスセンター | 5,000円(ビジネスプラン・プレミアムプラン) | 転送電話の通話料。残高が1,000円を下回ると、5,000円に戻す額を請求する | 公式サイトに記載がない |
預けた額と、差し引かれた送料・通話料の記録は、記帳のときに使うので残しておきます。
自宅と併用するときの按分
バーチャルオフィスは住所と郵便のサービスなので、仕事をする場所が自宅なら、自宅の家賃や水道光熱費のうち仕事の分をどう扱うかも考えることになります。
個人事業では、仕事と生活の両方にかかる費用(家事関連費)は原則として必要経費にならず、主な部分が業務の遂行上必要で、その部分を明らかに区分できるときに、その部分が経費になります(所得税法第45条、所得税法施行令第96条)。国税庁は、店舗併用住宅の家賃・水道光熱費などを例に挙げ、経費になるのは、取引の記録などに基づいて業務の遂行上直接必要だったことが明らかに区分できる金額に限られると説明しています(タックスアンサー No.2210)。
| 費用 | 仕事と生活の両方にかかるか | 残しておくもの |
|---|---|---|
| バーチャルオフィスの料金 | 事業の住所・郵便のために契約したもの。私用の郵便の受け取りなどにも使うなら、その分を分けられるかを見る | 契約の内容、請求書・領収書、何に使っているか |
| 自宅の家賃・水道光熱費など | 仕事と生活の両方にかかる(家事関連費) | 仕事に直接必要な部分をどう区分したかの記録 |
どう区分するかは、自分の仕事の仕方に合わせて決め、その根拠を記録に残します。この決まりは所得税(個人)の決まりです。
自宅・コワーキングの席・レンタルオフィスの個室・賃貸の事務所の費用の比べ方は、起業の事務所費用にまとめています。
消費税とインボイス
消費税の課税事業者が、バーチャルオフィスに払った料金の消費税を差し引く(仕入税額控除)には、決まった事項を書いた帳簿と、適格請求書(インボイス)などの保存が要ります(国税庁 タックスアンサー No.6498)。契約の前と後に確かめることと、登録していない相手に払った分の扱いです。
運営会社がインボイスの登録をしているか
運営会社が適格請求書発行事業者かは、国税庁の「適格請求書発行事業者公表サイト」で確かめられます。公表サイトでは、登録番号や名称などが公表されています。登録番号の形は、法人番号のある事業者なら「T+法人番号」、それ以外は「T+13桁の数字」です。
請求書や領収書に登録番号が書かれていれば、その番号を公表サイトで照らし合わせます。書かれていなければ、登録しているかを運営会社に問い合わせます。
受け取れる領収書・請求書と、その料金
領収書や請求書の出し方は、会社によって違います。発行に料金がかかる会社や、領収書を出さない会社もあります。
| 会社 | 受け取れる書類と受け取り方 |
|---|---|
| DMMバーチャルオフィス | 会員サイトで請求明細を確かめ、領収書をダウンロードする。宛名は支払い時の契約者名だけ |
| レゾナンス | 会員サイトで領収書のPDFをダウンロードする。宛名は契約の個人名・法人名・屋号名に変えられる |
| BLOOM | PDFの領収書を出す。郵送を頼むと手数料550円(税別500円)と送料がかかる |
| uchicom share office | 請求書と領収書をPDFでダウンロードする |
| バーチャルオフィス1 | 請求書は会員サイトから前月分をダウンロードする。領収書は出さず、カード会社の明細で代えるよう案内している |
| METSバーチャルオフィス | 請求書の発行は1回220円 |
| Karigo | 領収書の発行は1,100円(手続きのページで、期間と宛名を指定して申し込む。1営業日以内に転送先へ送る) |
| Izumow | 領収書は原則出さず、口座振替の旨の帳簿への記入や銀行振込の控えで代える。発行は1通1,100円(税別1,000円) |
| YAMATO BASE | 入会金・利用料の領収書は原則出さない(法人の契約などは相談)。請求書の郵送を頼むと550円 |
インボイスの記載事項はフリーランス・個人事業主のバーチャルオフィスの「名刺と請求書」で紹介しています。領収書を出さない会社や、発行に料金がかかる会社もあるので、受け取れる書類は契約の前に運営会社に問い合わせておきます。
登録していない相手に払った分(経過措置)
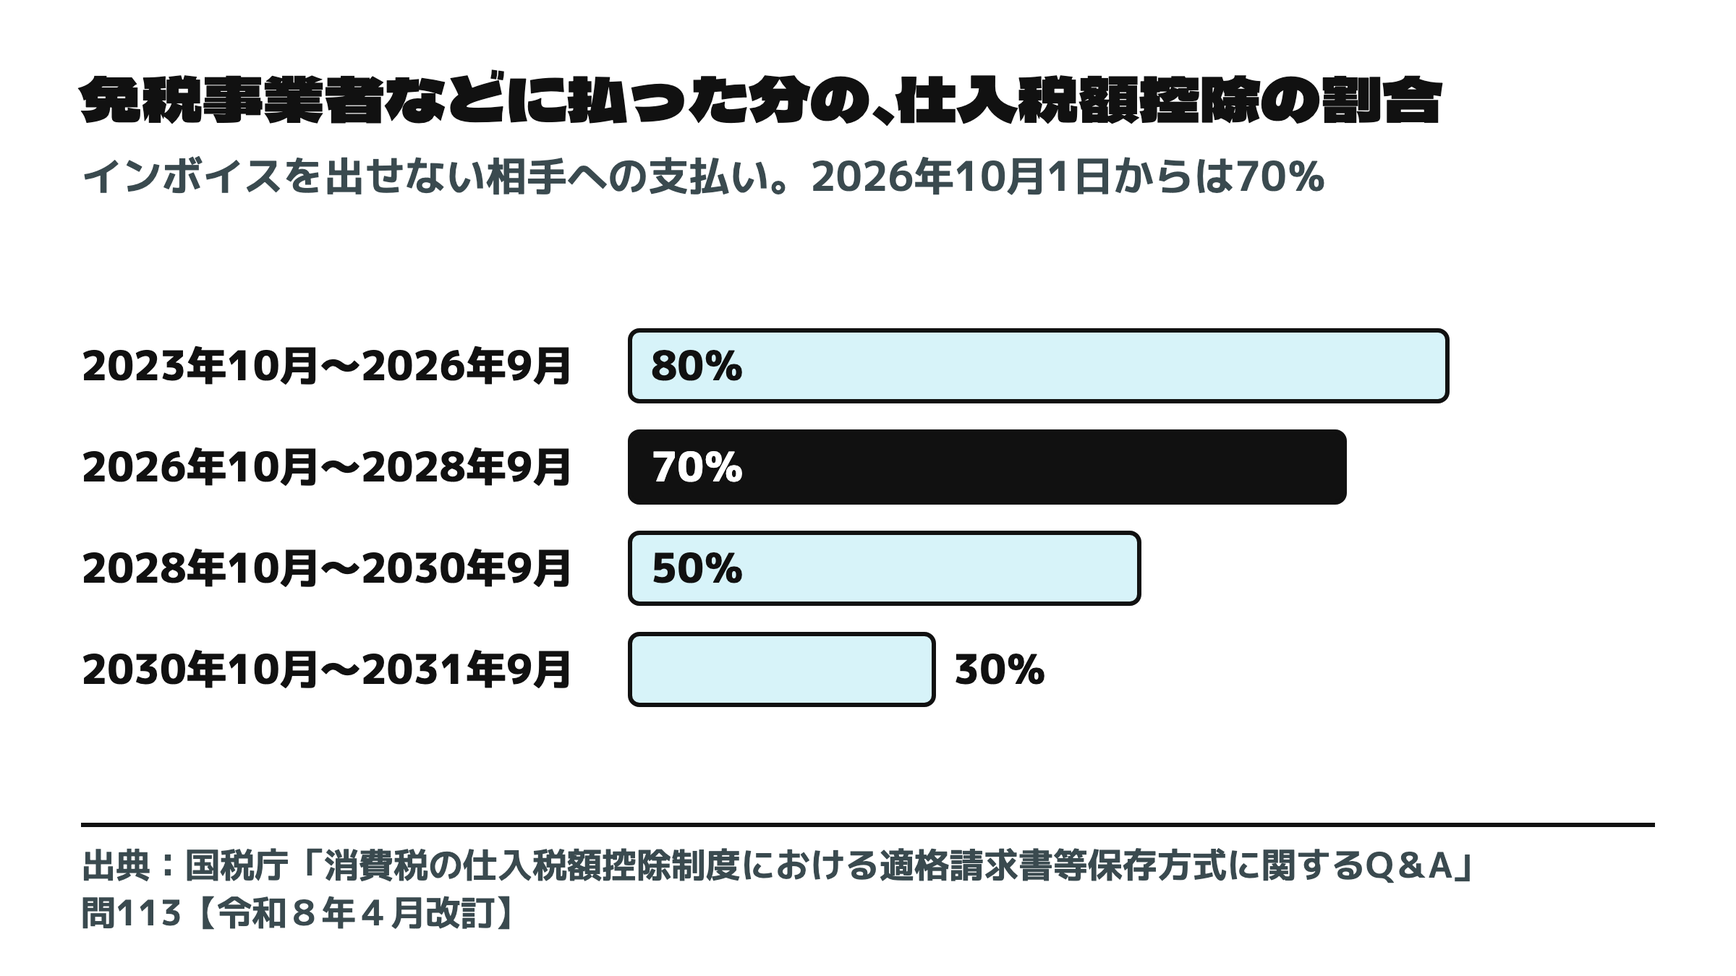
運営会社が登録していない(免税事業者など、インボイスを出せない)場合でも、経過措置で、仕入税額相当額の一定割合を控除できます。割合は時期で変わり、2026年10月1日から2028年9月30日までは70%です。
| 期間 | 控除できる割合 |
|---|---|
| 2023年(令和5年)10月1日〜2026年(令和8年)9月30日 | 80% |
| 2026年(令和8年)10月1日〜2028年(令和10年)9月30日 | 70% |
| 2028年(令和10年)10月1日〜2030年(令和12年)9月30日 | 50% |
| 2030年(令和12年)10月1日〜2031年(令和13年)9月30日 | 30% |
経過措置を使うときは、帳簿に経過措置の対象であることを書きます。国税庁の「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(問113)は、「80%控除対象」「免」などの書き方を例に挙げています(Q&Aの例は80%の期間の書き方です)。
個人事業主と法人で違うところ
個人事業と法人では、経費の区切りと、自宅の費用の扱いが違います。
| 個人事業 | 法人 | |
|---|---|---|
| 経費の呼び方と区切り | 必要経費。1月1日〜12月31日の年ごと | 損金。事業年度ごと |
| 自宅の家賃など | 仕事に直接必要な部分を明らかに区分できれば、その部分が経費(自宅と併用するときの按分) | 役員の自宅の一部を事務所として使うときの扱いは、この記事では答えていない |
契約の名義と、料金を払うカードの名義も確かめます。アントレサロンとバーチャルオフィス1は、法人の契約でも個人名義のクレジットカードで払えるとしています。DMMバーチャルオフィスとレゾナンスは、カードの名義に指定はないとしていて、DMMバーチャルオフィスは、領収書の宛名を支払い時の契約者名だけにしています。
個人で始めてあとで会社をつくるときは、契約を個人から法人に切り替えるので、切り替えの前と後でどちらが払った分かが分かるように、請求書や領収書を分けて残します。切り替えの費用と手続きは、法人成りとバーチャルオフィスで会社ごとに比べています。
記帳の前に、税理士か税務署に確かめること
次のことは、この記事では答えを書いていません。確かめるときに使えるよう、表の右の書類を残しておきます。
| 答えていないこと | 残しておく書類 |
|---|---|
| 返ってくる保証金を預けたときと、返ってこなかった分が出たときの扱い | 保証金の額と、返す条件が書かれた料金表・規約 |
| 送料・通話料のデポジットを、預けたときと使われたときのどちらで経費にするか | 入金の記録と、差し引かれた送料・通話料の明細 |
| 入会金が繰延資産に当たるか(20万円未満なら払った年に経費にできることは上のとおり) | 入会金の額が書かれた請求書・領収書 |
| 自宅の家賃や水道光熱費のうち、仕事の分の区分の仕方 | 仕事に使う部分をどう区分したかの記録 |
| 法人が役員の自宅の一部を事務所として使うときの扱い | 自宅のうち事務所として使う部分の記録 |
| 法人の料金を個人名義のカードで払ったときの記帳(立て替えた分の精算) | カードの利用明細と、運営会社の請求書・領収書 |
| 領収書を出さない会社に払った分で、仕入税額控除のために何を保存すれば足りるか | 運営会社が出す請求書・会員サイトの明細と、カード会社の明細 |
よくある質問
勘定科目の名前についての質問に答えます。
バーチャルオフィスの料金を「地代家賃」にできますか?
uchicom share officeは、賃貸借契約を交わす不動産の賃貸ではないので、「地代家賃」ではなく「賃借料」「支払手数料」等で計上するよう勧めています。賃貸借契約書の代わりには、サービス利用許諾証明書を出しています。どの名前にするかより、何の支払いかが帳簿で分かるようにし、毎年同じ科目で記帳することを先に決めます。
まとめ
バーチャルオフィスの料金を経費にするときの要点です。
- 事業のために払う料金は経費になる。法人は損金、個人事業は必要経費で、その年(事業年度)に債務が確定した分がその年の経費
- 科目の名前より、何の支払いか(返ってこない利用料・入会金、返ってくる保証金・デポジット、送料・電話・会議室)で分け、毎年同じ科目で記帳する
- 年払いは、原則としてまだ使っていない月の分を翌年(翌事業年度)に回す。1年以内の分を毎年続けて払った年の経費にしているなら、払った年の経費にできる
- 例に挙げた入会金(0円〜10,780円)は、繰延資産に当たる場合でも20万円未満なので、払った年に経費にできる(法人は損金経理をしたとき)
- 自宅の家賃などは、業務に直接必要な部分を明らかに区分できる分だけが経費になる
- 仕入税額控除には帳簿とインボイスなどの保存が要り、領収書を出さない会社もある。登録していない相手への支払いは、2026年10月1日から2028年9月30日まで、仕入税額相当額の70%を控除できる
全国のバーチャルオフィスを、住所・月額・法人登記・郵便の転送で比べる